2022年宏观经济展望 从消费唤醒到产业升级——钢压延加工行业的转型路径
2022年,中国经济在多重压力下寻求复苏与转型的平衡。消费的渐进修复与制造业的升级共振,成为宏观政策的核心主线。其中,钢压延加工行业既是观察传统产业转型的窗口,也是下游消费唤醒与高端制造需求升温的受益者与推动者。
一、宏观基底:消费唤醒与结构分化
2022年初,受疫情反复和防控措施影响,社会消费品零售总额增速波动较大。随着疫苗接种普及和精准防控推进,接触型消费(餐饮、旅游、线下零售)逐步回暖,但居民储蓄意愿仍高,消费复苏呈k型分化:必选消费稳健,可选消费缓慢回升,服务消费在疫情间歇期反弹。政府通过促消费政策(如新能源汽车补贴、绿色家电下乡)和保就业措施,从收入端为消费注入动力。
消费唤醒沿着两条線索影响钢压延加工:一是家电、汽车、五金制品等耐用消费品产销回暖,直接拉动冷轧板、镀锌板、硅钢等高端板材需求;二是消费升级倾向轻量化、绿色化,推动高强钢、轻量化材料在汽车和家电中的应用比例提高。
二、钢压延加工:景气回升与成本博弈
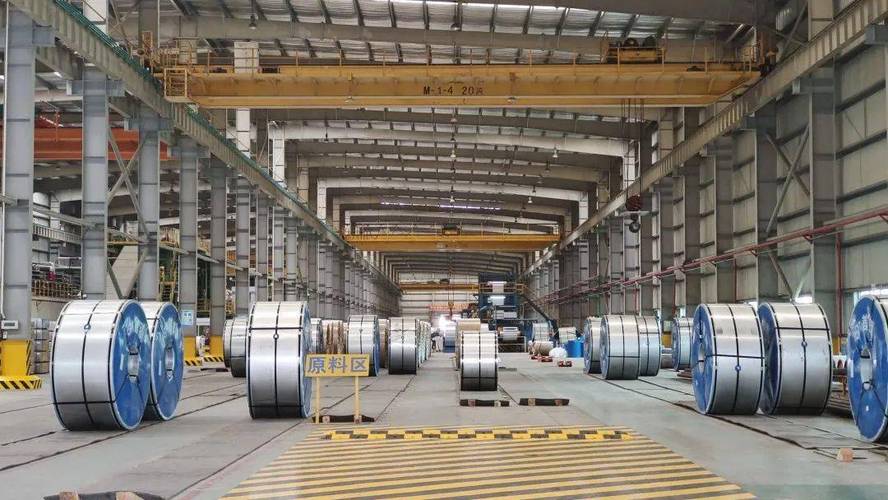
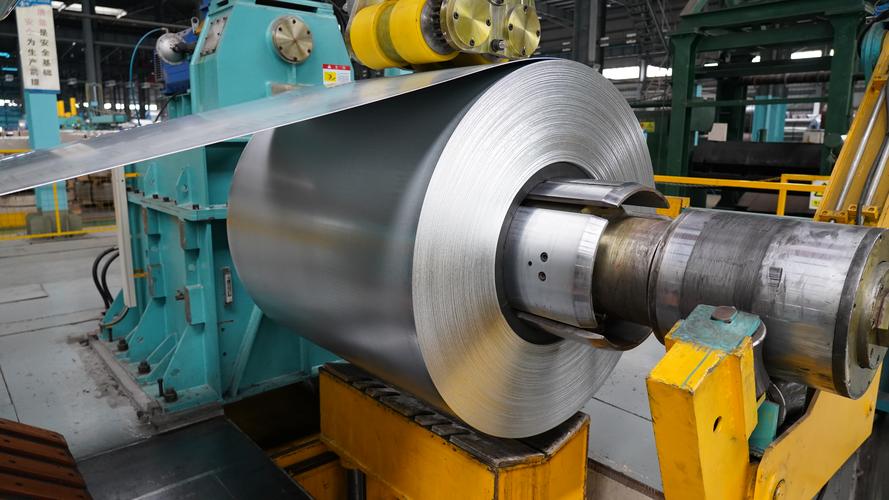
钢压延加工是将粗钢通过热轧、冷轧、涂镀等工艺制成板材、带材、型材的基础材料行业,是连接钢铁冶炼与终端制造的枢纽。2022年,行业呈现供给受限、需求分化、利润承压的格局。
供给端,粗钢产量压减政策延续,双碳目标下能耗双控限制部分区域产能释放,压延加工企业开工率波动,但高端产品产能相对紧张。需求端,建筑用钢需求疲软(地产投资下滑),拖累螺纹钢、线材等长材;而制造业用钢需求有韧性,尤其汽车、家电、新能源装备对应的冷轧、镀锌、硅钢、高强钢等品种,部分对冲了地产下行。成本端,铁矿石、焦炭价格高位震荡,压延加工利润受挤压;头部企业凭借品种结构和成本控制能力,与中小厂家分化加剧。
出口方面,2022年全球供应链修复与海外需求回落并行,钢铁出口面临价格与贸易摩擦压力,但高端板材出口仍具竞争力,部分龙头企业增加高附加值产品出口比例。
三、产业升级:钢压延加工的突围方向
在从消费唤醒到产业升级的宏观逻辑下,钢压延加工升级主要抓住四条主线:
- 产品高端化。新能源汽车、风电、光伏、特高压等领域需要高强钢、无取向硅钢、取向硅钢、耐候钢等,压延加工向薄规格、高精度、高表面质量发展。
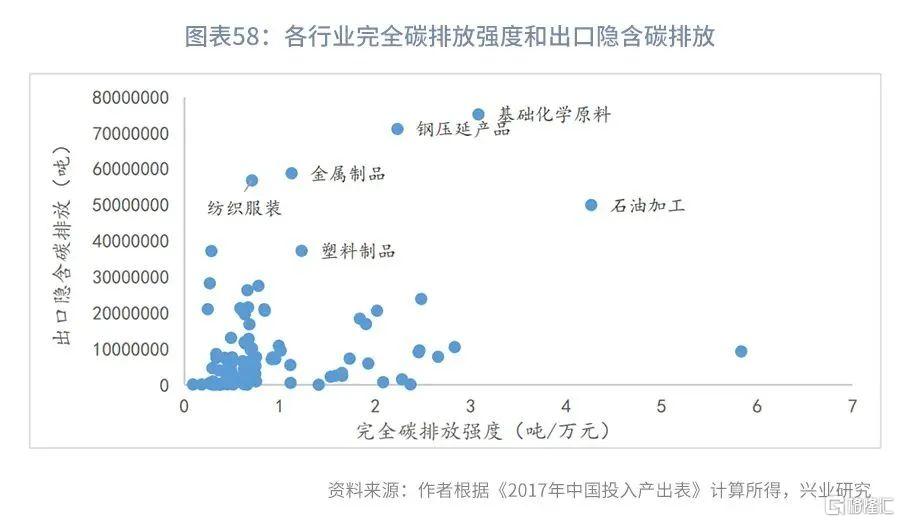
- 工艺绿色化。短流程电炉、氢冶金、废钢回收利用、余热回收等技术加速应用,降低吨钢碳排放。冷轧工序的酸再生、废水零排放等环保改造成为合规门槛。
- 智能制造。以连铸连轧、智慧冷轧、ai质量判定为代表,数字化改造提升成材率和柔性排产能力,满足小批量、多品种的终端需求。
- 产业链协同。钢压延企业向下游冲压、焊接、涂装延伸,与汽车、家电厂商建立联合研发,实现材料—零件—整车/整机的一体化交付。
四、展望与风险
2022年下半年,若消费复苏持续、基建投资发力,钢压延加工需求有望得到支撑。但风险在于:地产链条超预期下行、海外衰退导致出口回落、原料价格高企侵蚀利润、疫情反复扰动生产与物流。政策面需在稳增长与调结构之间取得平衡,既避免强刺激推高落后产能,又要以精准信贷、绿色金融支持钢压延加工升级。
总体看,2022年宏观经济从消费唤醒到产业升级的路径,要求钢压延加工行业同时完成保供稳价与高端跃迁。只有那些提前布局高端板材、绿色工艺和产业链协同的企业,才能在新周期中占据先机,将宏观的消费与升级红利转化为实际利润与竞争力。
如若转载,请注明出处:http://www.027sytcg.com/product/44.html
更新时间:2026-10-05 01:49:29